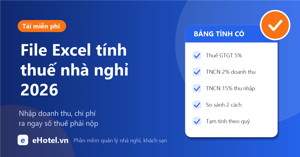
Trả lời nhanh: Nhập số phòng, giá, công suất (hoặc doanh thu thực tế) và chi phí, file tự tính thuế GTGT 5%, thuế TNCN theo hai cách (2% trên phần doanh thu vượt 1 tỷ đồng, hoặc 15% trên thu nhập) và cho biết cách nào nộp ít hơn. Ví dụ nhà nghỉ 20 phòng, giá 350.000 đồng, công suất 60%: doanh thu 1,533 tỷ đồng, tổng thuế 87,31 triệu đồng nếu tính 2% và 98,57 triệu đồng nếu tính 15%. Kết quả chỉ để tham khảo.
Từ năm 2026, hộ kinh doanh lưu trú tự kê khai thuế theo doanh thu thật. Câu hỏi đầu tiên của nhiều chủ nhà nghỉ, homestay là: năm nay mình phải nộp khoảng bao nhiêu, và nên chọn cách tính thuế TNCN nào.
Bài này hướng dẫn dùng file Excel tính thuế nhà nghỉ, homestay 2026 do eHotel soạn, kèm một ví dụ đủ số liệu. Phần tổng quan về việc bỏ thuế khoán có ở bài Thuế nhà nghỉ, khách sạn 2026.
Tải file Excel tính thuế
File .xlsx, không có macro, mở được bằng Excel hoặc Google Sheets. Các tỷ lệ và ngưỡng nằm ở ô tham số riêng, sửa được khi quy định thay đổi.
Tải file Excel tính thuế nhà nghỉ 2026
File tính theo các mức đang áp dụng cho dịch vụ lưu trú năm 2026:
| Nội dung | Mức trong file | Căn cứ |
|---|---|---|
| Ngưỡng không chịu thuế GTGT, không nộp thuế TNCN | Doanh thu năm từ 1 tỷ đồng trở xuống | Nghị định 68/2026/NĐ-CP Điều 3, Điều 4, sửa bởi Nghị định 141/2026/NĐ-CP; căn cứ luật là Luật 09/2026/QH16 |
| Thuế GTGT dịch vụ lưu trú | 5% trên toàn bộ doanh thu khi vượt ngưỡng | Khoản 2 Điều 3 Nghị định 68/2026; nhóm dịch vụ 5% tại Phụ lục I Thông tư 69/2025/TT-BTC |
| Thuế TNCN cách A | 2% trên phần doanh thu vượt 1 tỷ đồng (doanh thu đến 3 tỷ) | Khoản 3 Điều 7 Luật Thuế TNCN 109/2025/QH15 |
| Thuế TNCN cách B | 15% (doanh thu trên 1 đến 3 tỷ), 17% (trên 3 đến 50 tỷ), 20% (trên 50 tỷ) nhân với doanh thu trừ chi phí | Khoản 2 Điều 7 Luật Thuế TNCN; điểm b khoản 5 Điều 4 Nghị định 68/2026 |
Cách dùng file trong 4 bước
Bước 1: Nhập doanh thu
Có hai cách nhập, chọn một:
- Ước tính: nhập số phòng, giá bình quân mỗi đêm và công suất trung bình. File nhân với 365 ngày để ra doanh thu tiền phòng cả năm. Cách này hợp với cơ sở mới mở hoặc chưa có sổ.
- Thực tế: nhập doanh thu từng tháng lấy từ sổ doanh thu hoặc báo cáo phần mềm. Cách này sát hơn, nhất là với nhà nghỉ bán nhiều phòng giờ.
Không cộng tiền cọc của booking đã hủy và đã hoàn. Tiền bán đồ ăn, minibar nên tách riêng vì tỷ lệ thuế có thể khác tiền phòng; cách ghi tách có ở bài sổ doanh thu nhà nghỉ.
Bước 2: Nhập chi phí theo từng loại
Chi phí chỉ dùng cho cách B. File chia sẵn các nhóm như lương, bảo hiểm, thuê nhà, điện nước, hoa hồng OTA, đồ dùng tiêu hao, sửa chữa, khấu hao.
Mỗi dòng có cột "Chứng từ hợp lệ". Chỉ dòng đánh dấu có mới được cộng vào chi phí được trừ. Theo khoản 1 Điều 6 Nghị định 68/2026/NĐ-CP, chi phí được trừ phải liên quan đến kinh doanh, có đủ hóa đơn, chứng từ, và khoản thanh toán từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt. Danh sách khoản nào được trừ, khoản nào không có ở bài chi phí được trừ thuế nhà nghỉ.
Hai khoản cần cẩn thận: lương của chính chủ hộ không được trừ, còn khấu hao nhà, đất đứng tên chủ hộ có thể không được trừ. File để dòng khấu hao nhà là dòng tùy chọn, kèm cảnh báo.
Bước 3: Đọc kết quả so sánh
Phần kết quả đặt cạnh nhau thuế GTGT, thuế TNCN và tổng thuế theo cách A và cách B, kèm số chênh lệch. Các trường hợp đặc biệt:
- Doanh thu từ 1 tỷ đồng trở xuống: thuế bằng 0, kèm nhắc thông báo doanh thu với cơ quan thuế trước ngày 31/01 năm sau.
- Doanh thu trên 3 tỷ đồng: khóa cách A, tính theo cách B với thuế suất 17% (trên 50 tỷ là 20%).
- Chi phí lớn hơn doanh thu: thuế TNCN cách B bằng 0, thuế GTGT vẫn phải nộp.
Bước 4: Xem số tạm tính theo quý
Hộ có doanh thu năm đến 50 tỷ đồng khai thuế theo quý. File chia số thuế cả năm theo doanh thu từng quý để anh chị dự trù tiền. Số trên tờ khai từng quý có thể khác, nhất là phần tạm nộp thuế TNCN cách B, vì Nghị định 68/2026 viết chưa rõ về phần này. Hạn nộp từng quý có ở bài tờ khai thuế hộ kinh doanh lưu trú 2026.
Ví dụ: nhà nghỉ 20 phòng, giá 350.000 đồng, công suất 60%
Ví dụ có sẵn trong file. Giả định toàn bộ doanh thu là tiền phòng.
- Số đêm phòng bán được: 20 phòng × 365 ngày × 60% = 4.380 đêm.
- Doanh thu: 4.380 × 350.000 = 1.533.000.000 đồng.
- Doanh thu trên 1 tỷ và dưới 3 tỷ: phải nộp thuế GTGT, được chọn cách tính thuế TNCN.
Thuế GTGT giống nhau ở cả hai cách: 5% × 1.533.000.000 = 76.650.000 đồng.
Cách A: 2% trên phần doanh thu vượt 1 tỷ
Doanh thu tính thuế = 1.533.000.000 − 1.000.000.000 = 533.000.000 đồng. Thuế TNCN = 2% × 533.000.000 = 10.660.000 đồng. Tổng thuế cả năm 87.310.000 đồng, khoảng 7,28 triệu đồng/tháng, bằng khoảng 5,7% doanh thu.
Cách B: 15% trên doanh thu trừ chi phí
Chi phí dưới đây là số giả định để minh họa, không phải số liệu ngành. Giả định chủ đi thuê cả tòa nhà, mọi khoản đều có hóa đơn, chứng từ và khoản từ 5 triệu đồng được chuyển khoản.
| Khoản chi | Cách tính | Số tiền/năm (đồng) |
|---|---|---|
| Lương 4 nhân viên lễ tân, buồng phòng | 4 × 7.000.000 × 12 | 336.000.000 |
| Bảo hiểm bắt buộc phần chủ đóng | 21,5% × 336.000.000 | 72.240.000 |
| Thuê nhà | 40.000.000 × 12 | 480.000.000 |
| Điện, nước, internet, truyền hình | 15.000.000 × 12 | 180.000.000 |
| Hoa hồng OTA | 40% doanh thu qua OTA × 15% | 91.980.000 |
| Đồ dùng tiêu hao, giặt là | 5% doanh thu | 76.650.000 |
| Sửa chữa, bảo dưỡng | Ước tính | 30.000.000 |
| Khấu hao nội thất, điều hòa, TV | 600.000.000 / 5 năm | 120.000.000 |
| Tổng chi phí | 1.386.870.000 |
Thu nhập tính thuế = 1.533.000.000 − 1.386.870.000 = 146.130.000 đồng. Thuế TNCN = 15% × 146.130.000 = 21.919.500 đồng. Tổng thuế cả năm 98.569.500 đồng.
| Cách A (2%) | Cách B (15%) | |
|---|---|---|
| Thuế GTGT | 76.650.000 | 76.650.000 |
| Thuế TNCN | 10.660.000 | 21.919.500 |
| Tổng thuế/năm | 87.310.000 | 98.569.500 |
Với cơ cấu chi phí này, cách A nộp ít hơn 11.259.500 đồng/năm, dù chi phí đã chiếm hơn 90% doanh thu.
Điểm hòa vốn: chi phí bao nhiêu thì cách B có lợi?
Cách B chỉ nộp ít hơn khi 15% × (doanh thu − chi phí) nhỏ hơn 2% × (doanh thu − 1 tỷ). Nói cách khác, lãi phải nhỏ hơn 2/15 phần doanh thu vượt 1 tỷ.
Với ví dụ trên: 2/15 × 533.000.000 ≈ 71.066.667 đồng. Cách B chỉ có lợi khi lãi dưới khoảng 71 triệu đồng/năm, tức chi phí được trừ phải trên khoảng 1.461.933.333 đồng, bằng khoảng 95,4% doanh thu.
| Doanh thu năm | Thuế TNCN cách A | Cách B có lợi khi lãi dưới | Tỷ lệ lãi trên doanh thu |
|---|---|---|---|
| 1,2 tỷ | 4.000.000 | khoảng 26,7 triệu | khoảng 2,2% |
| 1,533 tỷ | 10.660.000 | khoảng 71,1 triệu | khoảng 4,6% |
| 2 tỷ | 20.000.000 | khoảng 133,3 triệu | khoảng 6,7% |
| 3 tỷ | 40.000.000 | khoảng 266,7 triệu | khoảng 8,9% |
Ở dải doanh thu 1 đến 3 tỷ đồng, cách B chỉ có lợi khi biên lãi rất mỏng hoặc lỗ. Nhà nghỉ tự sở hữu, chủ tự vận hành gần như luôn có lợi khi chọn cách A, vì lương chủ không được trừ và khấu hao nhà có thể không được trừ. Quy tắc chọn và khóa phương pháp 2 năm có ở bài thuế TNCN nhà nghỉ: chọn 2% hay 15%.
Những điều file không làm thay anh chị
- Không xác định tỷ lệ cho đồ ăn, minibar. Phần bán hàng hóa có thể chịu tỷ lệ khác 5%. Nếu không tách được doanh thu theo từng nhóm, quy định cho áp tỷ lệ cao nhất cho toàn bộ doanh thu.
- Không khẳng định khấu hao nhà được trừ. Điểm e khoản 2 Điều 6 Nghị định 68/2026 loại trừ tài sản đứng tên cá nhân, trừ tài sản đăng ký với mục đích kinh doanh vận tải, du lịch. Nhà nghỉ có thuộc ngoại lệ này không, nên hỏi cơ quan thuế.
Lấy số liệu ở đâu cho đúng?
Doanh thu nên lấy từ sổ ghi từng lượt khách, chi phí lấy từ sổ thu chi có ghi số hóa đơn. Nếu chưa có sổ, bộ mẫu Excel quản lý nhà nghỉ có sẵn sổ doanh thu và sổ thu chi.
Cơ sở dùng eHotel có thể lấy số từ báo cáo: doanh thu tiền phòng, doanh thu sản phẩm dịch vụ và báo cáo thu chi đều xuất ra Excel được (xem hướng dẫn nhập, xuất Excel; eHotel có 14 báo cáo có nút xuất). Phiếu thu, phiếu chi ghi trong Sổ quỹ theo loại thu chi, nên cuối quý chỉ việc lọc và chép số sang file tính thuế. eHotel không lập tờ khai và không nộp thuế thay anh chị.
Giá eHotel từ 8.000 đồng/phòng/tháng (chưa VAT), chi tiết ở trang bảng giá. Anh chị có thể dùng thử 7 ngày để xem báo cáo trên số liệu của chính cơ sở mình.
Câu hỏi thường gặp
File Excel tính thuế nhà nghỉ có mất phí không?
Không. File tải về miễn phí, không cần đăng ký, anh chị được tự sửa cho hợp với cơ sở mình.
Vì sao file tính theo 365 ngày?
Tính 30 ngày × 12 tháng chỉ có 360 ngày. Với nhà nghỉ 20 phòng ở ví dụ, chênh lệch là 21 triệu đồng doanh thu.
Doanh thu dưới 1 tỷ đồng thì file tính ra bao nhiêu?
Bằng 0, vì hộ có doanh thu năm từ 1 tỷ đồng trở xuống không chịu thuế GTGT và không phải nộp thuế TNCN. Hộ vẫn phải thông báo doanh thu thực tế với cơ quan thuế chậm nhất ngày 31/01 năm sau. Xem bài nhà nghỉ doanh thu dưới 1 tỷ.
Thuế GTGT 5% có trừ 1 tỷ đồng như thuế TNCN không?
Không. Khi doanh thu năm vượt 1 tỷ đồng, thuế GTGT 5% tính trên toàn bộ doanh thu. Chỉ thuế TNCN cách A mới tính trên phần doanh thu vượt 1 tỷ đồng.
Kết quả trong file có dùng để nộp thuế được không?
File chỉ để ước tính và so sánh. Số nộp chính thức lấy theo tờ khai trên hệ thống thuế. Trường hợp cụ thể nên hỏi cơ quan thuế quản lý hoặc kế toán.
Nguồn tham khảo
- Luật 09/2026/QH16 – sửa Luật Thuế TNCN và Luật Thuế GTGT, giao Chính phủ quy định ngưỡng doanh thu không phải nộp thuế, áp dụng từ 01/01/2026.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 – Điều 7 quy định hai cách tính thuế TNCN với thu nhập từ kinh doanh và các thuế suất 2%, 15%, 17%, 20%.
- Nghị định 68/2026/NĐ-CP – quy định chính sách thuế, quản lý thuế với hộ kinh doanh, gồm cách tính thuế GTGT, thuế TNCN và chi phí được trừ.
- Nghị định 141/2026/NĐ-CP – sửa Nghị định 68/2026, thay mức 500 triệu đồng bằng 1 tỷ đồng, áp dụng từ 01/01/2026.
- Thông tư 69/2025/TT-BTC – Phụ lục I xếp dịch vụ lưu trú vào nhóm tỷ lệ thuế GTGT 5% trên doanh thu.
Thông tin cập nhật đến tháng 10/2026, mang tính tham khảo; nên đối chiếu với cơ quan thuế/công an hoặc kế toán trước khi kê khai.