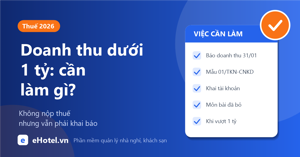
Trả lời nhanh: Nhà nghỉ, homestay có doanh thu năm 2026 từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT, thuế TNCN, và từ 2026 cũng không còn lệ phí môn bài. Việc vẫn phải làm: thông báo doanh thu thực tế năm 2026 với cơ quan thuế chậm nhất ngày 31/01/2027 (mẫu 01/TKN-CNKD, nộp điện tử qua eTax Mobile hoặc cổng thuế), thông báo tài khoản ngân hàng nhận tiền (mẫu 01/BK-STK) nếu chưa làm, và ghi sổ. Hóa đơn điện tử chưa bắt buộc. Nếu trong năm doanh thu vượt 1 tỷ đồng, phải khai, nộp thuế từ quý vượt.
Phần lớn nhà nghỉ nhỏ, homestay vài phòng có doanh thu dưới 1 tỷ đồng/năm. Bỏ thuế khoán không có nghĩa là nhóm này phải nộp thuế, nhưng cũng không có nghĩa là không phải làm gì.
Bài này liệt kê những việc nhà nghỉ doanh thu dưới 1 tỷ cần làm năm 2026, hạn chót từng việc, và điều gì xảy ra khi doanh thu vượt 1 tỷ giữa năm. Bức tranh chung về việc bỏ thuế khoán có ở bài thuế nhà nghỉ, khách sạn 2026.
Ngưỡng 1 tỷ đồng: căn cứ và cách hiểu
Theo Nghị định 68/2026/NĐ-CP (khoản 1 Điều 3 và khoản 1 Điều 4), hộ, cá nhân kinh doanh có doanh thu năm từ mức ngưỡng trở xuống không chịu thuế GTGT và không phải nộp thuế TNCN. Mức này ban đầu là 500 triệu đồng, được Nghị định 141/2026/NĐ-CP nâng lên 1 tỷ đồng, áp dụng từ 01/01/2026.
Căn cứ luật cho việc nâng ngưỡng là Luật 09/2026/QH16, thông qua ngày 24/04/2026. Luật này sửa Luật Thuế TNCN và Luật Thuế GTGT, bỏ con số 500 triệu đồng trong luật và giao Chính phủ quy định mức ngưỡng; phần sửa về ngưỡng có hiệu lực từ 01/01/2026.
Hai điểm cần nhớ:
- "Từ 1 tỷ trở xuống" nghĩa là doanh thu đúng 1.000.000.000 đồng vẫn không phải nộp.
- Ngưỡng tính theo doanh thu, không phải lợi nhuận. Nhà nghỉ lãi ít nhưng doanh thu 1,1 tỷ vẫn phải nộp thuế.
Theo các nguồn tổng hợp về Nghị định 141/2026, hộ đã lỡ khai, nộp thuế quý I/2026 theo ngưỡng cũ 500 triệu mà doanh thu cả năm không quá 1 tỷ thì số đã nộp được xử lý bù trừ hoặc hoàn theo Điều 12 Nghị định 68/2026. Trường hợp này nên liên hệ cơ quan thuế quản lý để làm thủ tục.
Không phải nộp những gì?
| Khoản | Hộ dưới ngưỡng năm 2026 | Căn cứ |
|---|---|---|
| Thuế GTGT | Không chịu thuế | Khoản 1 Điều 3 Nghị định 68/2026, sửa bởi Nghị định 141/2026 |
| Thuế TNCN | Không phải nộp | Khoản 1 Điều 4 Nghị định 68/2026, sửa bởi Nghị định 141/2026 |
| Lệ phí môn bài | Không còn thu từ 01/01/2026 | Nghị quyết 198/2025/QH15; Công văn 645/CT-CS của Cục Thuế |
Lệ phí môn bài chấm dứt từ 01/01/2026 theo Nghị quyết 198/2025/QH15 (tổng hợp trên LuatVietnam). Khoản môn bài của năm 2025 trở về trước nếu còn nợ thì vẫn phải nộp.
4 việc vẫn phải làm
1. Thông báo doanh thu thực tế với cơ quan thuế
Hộ dưới ngưỡng thông báo doanh thu thực tế phát sinh trong năm chậm nhất ngày 31/01 năm sau (điểm a khoản 1 Điều 8 Nghị định 68/2026). Doanh thu năm 2026 thông báo chậm nhất 31/01/2027, ngay trước Tết Đinh Mùi, nên làm sớm.
Mẫu dùng là 01/TKN-CNKD (Thông báo doanh thu, tờ khai thuế năm), bản hiện hành theo Thông tư 50/2026/TT-BTC. Theo các nguồn tổng hợp, hộ dưới ngưỡng chỉ thông báo doanh thu, không khai số thuế.
Hộ mới ra kinh doanh có hạn riêng (khoản 1 Điều 9 Nghị định 68/2026): bắt đầu trong 6 tháng đầu năm thì thông báo doanh thu đến 30/6 chậm nhất 31/7, phần 6 tháng cuối chậm nhất 31/01 năm sau; bắt đầu trong 6 tháng cuối năm thì chậm nhất 31/01 năm sau.
2. Nộp bằng phương thức điện tử
Nghị định 68/2026 (điểm a khoản 4 Điều 8) yêu cầu nộp bằng phương thức điện tử. Thực tế hộ kinh doanh dùng ứng dụng eTax Mobile (mục dành cho hộ, cá nhân kinh doanh) hoặc cổng thuế điện tử dichvucong.gdt.gov.vn. Người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, vùng đặc biệt khó khăn hoặc gặp bất khả kháng không giao dịch điện tử được thì nộp trực tiếp hoặc qua bưu chính tại Trung tâm Phục vụ hành chính công cấp xã.
3. Thông báo tài khoản ngân hàng, ví điện tử
Hộ kinh doanh phải thông báo các tài khoản ngân hàng, ví điện tử dùng cho kinh doanh (khoản 4 Điều 13 Nghị định 68/2026), theo mẫu 01/BK-STK của Thông tư 18/2026/TT-BTC. Với hộ dưới ngưỡng, Thông tư 50/2026 đã gia hạn mốc nộp tới 31/07/2026. Mốc này đã qua, hộ nào chưa thông báo nên làm ngay. Hộ mới kinh doanh nộp cùng thông báo doanh thu hoặc tờ khai đầu tiên.
Đây cũng là lúc nên tách một tài khoản riêng chỉ để nhận tiền phòng, để doanh thu không lẫn với chi tiêu gia đình.
4. Ghi sổ doanh thu
Khoản 5 Điều 13 Nghị định 68/2026 yêu cầu hộ kinh doanh sử dụng sổ kế toán theo pháp luật kế toán và hướng dẫn của Bộ Tài chính. Mẫu sổ cụ thể cho hộ dưới ngưỡng anh chị nên hỏi cơ quan thuế quản lý. Dù mẫu nào, sổ ghi từng lượt khách là căn cứ để có con số thông báo doanh thu. Cách ghi có ở bài sổ doanh thu nhà nghỉ.
| Việc | Mẫu | Hạn |
|---|---|---|
| Thông báo doanh thu năm 2026 | 01/TKN-CNKD (theo Thông tư 50/2026) | Chậm nhất 31/01/2027 |
| Thông báo tài khoản, ví nhận tiền | 01/BK-STK | Mốc gia hạn 31/07/2026 đã qua: làm ngay nếu chưa nộp |
| Ghi sổ | Hỏi cơ quan thuế mẫu áp dụng | Hằng ngày |
| Lệ phí môn bài | Không còn | — |
Chi tiết từng mẫu, ai nộp mẫu nào có ở bài tờ khai thuế hộ kinh doanh lưu trú 2026.
Có phải dùng hóa đơn điện tử không?
Không bắt buộc. Theo khoản 5 Điều 8 Nghị định 68/2026 (đã được Nghị định 141/2026 thay thế), hộ có doanh thu năm từ 1 tỷ đồng trở xuống được tự nguyện đăng ký dùng hóa đơn điện tử nếu đủ điều kiện. Cơ sở hay đón khách công ty xin hóa đơn thì nên cân nhắc. Xem bài hóa đơn điện tử cho nhà nghỉ.
Khi doanh thu vượt 1 tỷ giữa năm
Đây là chỗ nhà nghỉ "sát ngưỡng" cần để ý. Theo Nghị định 68/2026 (điểm a khoản 1 Điều 8, khoản 2 Điều 9), hộ đang dưới ngưỡng mà trong năm doanh thu thực tế vượt 1 tỷ đồng thì phải khai, nộp thuế từ quý phát sinh doanh thu vượt. Đồng thời phải dùng hóa đơn điện tử, đăng ký trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế vượt 1 tỷ đồng.
Ví dụ: nhà nghỉ 12 phòng, giá bình quân 350.000 đồng, công suất 65%. Doanh thu ước tính 12 × 365 × 65% × 350.000 = 996.450.000 đồng, chỉ thiếu khoảng 3,5 triệu đồng là chạm ngưỡng. Một mùa Tết đông khách hoặc tăng giá phòng vài chục nghìn đồng là đủ vượt.
"Vách đá" thuế GTGT
Khi doanh thu năm vượt ngưỡng, thuế GTGT 5% tính trên toàn bộ doanh thu, không trừ 1 tỷ như thuế TNCN. Đây là cách hiểu thống nhất của các nguồn tư vấn thuế, dựa trên câu chữ Điều 3 Nghị định 68/2026.
| Doanh thu năm | Thuế GTGT 5% | Thuế TNCN (cách 2%) | Tổng thuế |
|---|---|---|---|
| 1.000.000.000 | 0 | 0 | 0 |
| 1.010.000.000 | 50.500.000 | 200.000 | 50.700.000 |
Doanh thu tăng thêm 10 triệu đồng nhưng thuế tăng hơn 50 triệu đồng. Vì vậy nhà nghỉ sát ngưỡng nên theo dõi doanh thu lũy kế hằng tháng, không đợi cuối năm mới cộng. Số thuế phải nộp cho các quý trước quý vượt được xác định thế nào, anh chị nên hỏi cơ quan thuế quản lý, vì quy định chưa nói rõ trong tình huống này.
Muốn thử với số của mình, dùng file Excel tính thuế nhà nghỉ 2026: doanh thu dưới ngưỡng file trả về 0, vượt ngưỡng file tính đủ GTGT và hai cách TNCN.
Không thông báo doanh thu thì sao?
Hộ dưới ngưỡng không nộp thông báo doanh thu đúng hạn có thể bị xử phạt. Hiện chưa thấy văn bản hay hướng dẫn nói rõ thông báo này được xử phạt theo khung nào, nên bài không nêu con số. Cách an toàn là nộp đúng hạn, và giữ sổ để chứng minh con số đã thông báo.
Ghi doanh thu thế nào cho đỡ mất công?
Nhà nghỉ vài phòng, chủ tự đứng quầy có thể ghi bằng sổ tay hoặc mẫu Excel quản lý nhà nghỉ. Khi có lễ tân thay ca hoặc doanh thu đã sát 1 tỷ đồng, nên dùng phần mềm để số liệu không phụ thuộc vào việc chép tay.
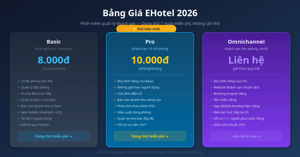
Trên eHotel, mỗi lần nhận phòng, trả phòng đều ghi lại phòng, khách, giờ, số tiền và hình thức thanh toán. Báo cáo tổng doanh thu, doanh thu tiền phòng lọc theo tháng, quý và xuất ra Excel (xem hướng dẫn nhập, xuất Excel), nên cuối năm có ngay con số để thông báo và theo dõi được lũy kế so với ngưỡng 1 tỷ. eHotel không nộp thông báo thay anh chị. Giá từ 8.000 đồng/phòng/tháng (bảng giá), dùng thử 7 ngày.
Câu hỏi thường gặp
Nhà nghỉ doanh thu dưới 1 tỷ có phải nộp thuế không?
Không phải nộp thuế GTGT và thuế TNCN nếu doanh thu năm từ 1 tỷ đồng trở xuống (Nghị định 68/2026, sửa bởi Nghị định 141/2026). Từ 2026 cũng không còn lệ phí môn bài.
Hạn thông báo doanh thu năm 2026 là ngày nào?
Chậm nhất ngày 31/01/2027, theo mẫu 01/TKN-CNKD, nộp bằng phương thức điện tử như eTax Mobile hoặc cổng thuế điện tử.
Có bắt buộc dùng hóa đơn điện tử không?
Không bắt buộc với hộ có doanh thu năm từ 1 tỷ đồng trở xuống; hộ có thể tự nguyện đăng ký. Khi doanh thu lũy kế vượt 1 tỷ đồng, phải đăng ký trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu vượt.
Doanh thu 1,01 tỷ đồng thì nộp bao nhiêu thuế?
Theo cách hiểu phổ biến, thuế GTGT 5% trên toàn bộ doanh thu là 50,5 triệu đồng; thuế TNCN nếu chọn cách 2% trên phần vượt 1 tỷ là 200.000 đồng. Tổng khoảng 50,7 triệu đồng.
Chưa nộp mẫu 01/BK-STK thì làm gì?
Nộp ngay qua kênh điện tử của cơ quan thuế. Mốc gia hạn 31/07/2026 cho hộ dưới ngưỡng đã qua.
Nguồn tham khảo
- Luật 09/2026/QH16 – sửa Luật Thuế TNCN và Luật Thuế GTGT, giao Chính phủ quy định ngưỡng doanh thu không phải nộp thuế, áp dụng từ 01/01/2026.
- Nghị định 68/2026/NĐ-CP – quy định ngưỡng không chịu thuế, hạn thông báo doanh thu 31/01, nộp điện tử, thông báo tài khoản và hóa đơn điện tử với hộ kinh doanh.
- Nghị định 141/2026/NĐ-CP – nâng ngưỡng từ 500 triệu lên 1 tỷ đồng, áp dụng từ 01/01/2026, và thay quy định về hóa đơn điện tử.
- Thông tư 18/2026/TT-BTC – ban hành hồ sơ, thủ tục và mẫu biểu thuế cho hộ kinh doanh, gồm mẫu 01/BK-STK.
- Thông tư 50/2026/TT-BTC – sửa Thông tư 18/2026, thay mẫu 01/TKN-CNKD và gia hạn nộp 01/BK-STK cho hộ dưới ngưỡng tới 31/07/2026.
- Công văn 645/CT-CS của Cục Thuế – hướng dẫn việc chấm dứt thu, nộp lệ phí môn bài từ năm 2026.
Thông tin cập nhật đến tháng 10/2026, mang tính tham khảo; nên đối chiếu với cơ quan thuế/công an hoặc kế toán trước khi kê khai.